Kioxia H1 Revenue Jumps 436% on AI-Driven NAND Demand
Kioxia reported H1 FY2027 revenue of ¥4.25 trillion, a 436.8% YoY increase, with net profit turning significantly positive. Growth was driven by surging demand for SSDs in generative AI data centers and rising average selling prices, pushing gross margins to 80.84%. The company forecasts stable high-level revenue for the next quarter.
Full Report
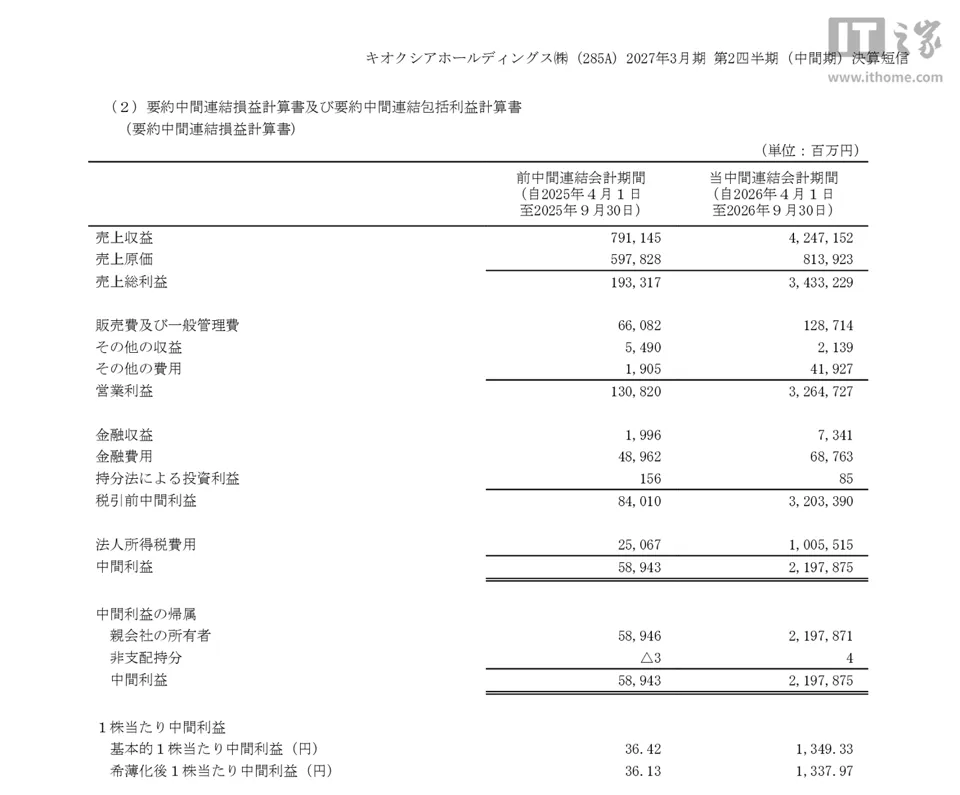
IT之家 10 月 30 日消息,铠侠今日发布 2027 财年(2026 年 4 月~2027 年 3 月)半年报(2026 年 4 月~2026 年 9 月)业绩快报及第二财季(2026 年 7 月~2026 年 9 月)业绩快报:
- 营业总收入:4.25 万亿日元,同比增长 436.8%
- 毛利润:3.43 万亿日元
- 毛利率:80.84%,同比增长 56.4 个百分点
- 净利润:2.2 万亿日元,同比大幅扭亏为盈(去年同期仅 589.46 亿日元)
- 经营现金流:2.38 万亿日元
- 基本每股收益:1349.33 日元
- 稀释每股收益:1337.97 日元
- 营业总收入:2.48 万亿日元,环比增长 40.34%
- 毛利润:2.05 万亿日元
- 毛利率:82.79%
- 净利润:1.36 万亿日元,环比增长 60.97%
- 基本每股收益:838.31 日元
- 稀释每股收益:832.31 日元
AI 解读
铠侠实际业绩略高于海外分析师一致预期的单季营收约 2.45 万亿日元水平,营收、盈利均显著超越此前公司指引与市场预期。
公司主营业务与中間期业绩亮点
铠侠控股为全球领先 NAND 闪存及 SSD 厂商。本次中期(2026 年 4 月 1 日~9 月 30 日)营收 4.25 万亿日元,同比增长 436.8%;归母净利润 2.2 万亿日元,较去年同期 589.46 亿日元大幅改善。 增长核心驱动为生成 AI 相关数据中心需求旺盛,带动 SSD 平均售价大幅上涨、出货量提升,叠加日元贬值贡献。
第二财季(单季 7-9 月)业绩亮点
- 单季营收 2.48 万亿日元,环比增加 7129 亿日元
- 单季净利润 1.36 万亿日元,环比改善 5135 亿日元
现金流与财务结构
活动现金流为 2.38 万亿日元,现金及现金等价物期末余额 1.4 万亿日元;所有者归属持分比率升至 49.8%%,较前期末提升 11.9% 个百分点,资产负债结构明显优化。
下季度业绩展望
公司预计下个季度(10-12 月)营收可达 2.5 万亿日元,利润 2 万亿日元,归母净利润 1.36 万亿日元,环比大致持平。
相关阅读:
- 《中微公司 2026 年前三季度归母净利润 41.34 亿元,同比增长 241.31%》
- 《联发科 2026Q3 营业总收入同比增长 18.3%,归母净利润同比增长 10.6%》
- 《TEL 2027 财年上半年营收 1.67 万亿日元,同比增长 41.3%》
- 《英特尔 2026 财年第三财季归母净利润 33.2 亿美元,同比下降 18%》
- 《江波龙 2026 年前三季度归母净利润 143.22 亿元,同比增长 1909.68%》
- 《铠侠 2027 财年第一财季归母净利润 8421.65 亿日元,同比增长 4506.02%》
- 《铠侠 2025 财年年报净利润 5544.90 亿日元,同比增长 103.60%》
风险提示:本文内容由 AI 自动分析生成,仅供参考,不代表IT之家观点。如有出入请以证监会指定上市公司信息披露平台为准。本文内容不构成投资建议,如有投资者据此操作,风险自担,IT之家对此不承担任何责任。