铠侠半年报营收增 436% AI 驱动 NAND 需求爆发
作者:IT之家原标题:铠侠 2027 财年上半年营收 4.25 万亿日元同比增长 436.8%,归母净利润 2.2 万亿日元
68AI 研判分
铠侠发布2027财年上半年业绩,营收达4.25万亿日元,同比增长436.8%,净利润大幅扭亏为盈。增长主要受生成式AI数据中心对SSD的高需求及平均售价上涨驱动,毛利率提升至80.84%。公司预计下季度营收将保持高位持平。
报道正文
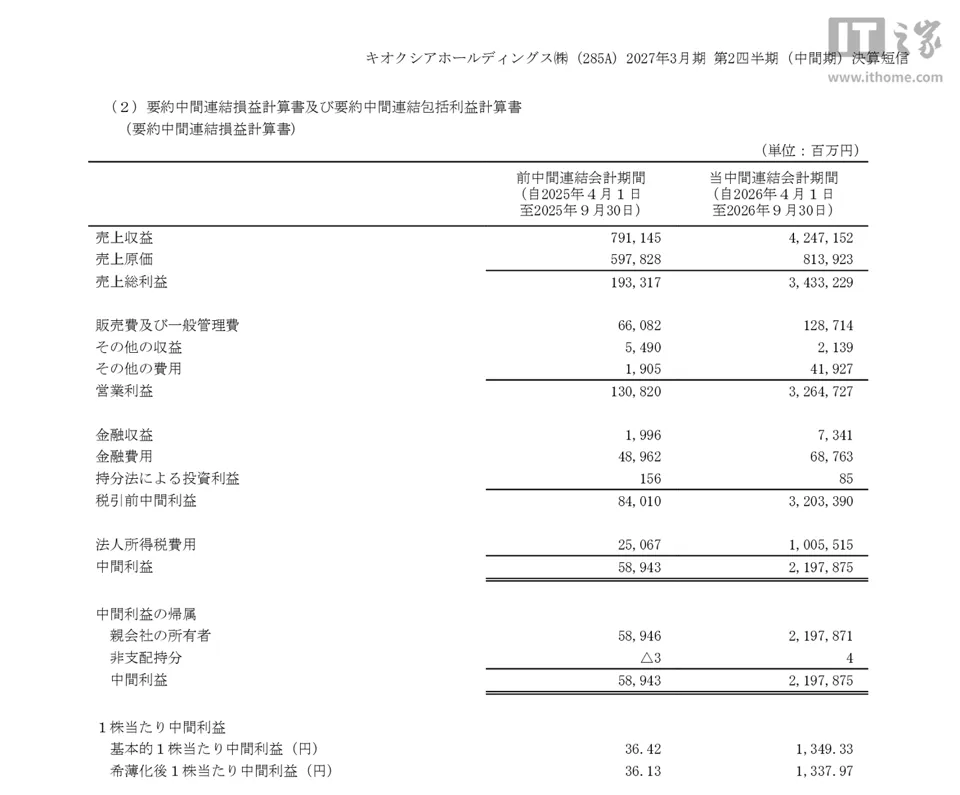
IT之家 10 月 30 日消息,铠侠今日发布 2027 财年(2026 年 4 月~2027 年 3 月)半年报(2026 年 4 月~2026 年 9 月)业绩快报及第二财季(2026 年 7 月~2026 年 9 月)业绩快报:
- 营业总收入:4.25 万亿日元,同比增长 436.8%
- 毛利润:3.43 万亿日元
- 毛利率:80.84%,同比增长 56.4 个百分点
- 净利润:2.2 万亿日元,同比大幅扭亏为盈(去年同期仅 589.46 亿日元)
- 经营现金流:2.38 万亿日元
- 基本每股收益:1349.33 日元
- 稀释每股收益:1337.97 日元
- 营业总收入:2.48 万亿日元,环比增长 40.34%
- 毛利润:2.05 万亿日元
- 毛利率:82.79%
- 净利润:1.36 万亿日元,环比增长 60.97%
- 基本每股收益:838.31 日元
- 稀释每股收益:832.31 日元
AI 解读
铠侠实际业绩略高于海外分析师一致预期的单季营收约 2.45 万亿日元水平,营收、盈利均显著超越此前公司指引与市场预期。
公司主营业务与中間期业绩亮点
铠侠控股为全球领先 NAND 闪存及 SSD 厂商。本次中期(2026 年 4 月 1 日~9 月 30 日)营收 4.25 万亿日元,同比增长 436.8%;归母净利润 2.2 万亿日元,较去年同期 589.46 亿日元大幅改善。 增长核心驱动为生成 AI 相关数据中心需求旺盛,带动 SSD 平均售价大幅上涨、出货量提升,叠加日元贬值贡献。
第二财季(单季 7-9 月)业绩亮点
- 单季营收 2.48 万亿日元,环比增加 7129 亿日元
- 单季净利润 1.36 万亿日元,环比改善 5135 亿日元
现金流与财务结构
活动现金流为 2.38 万亿日元,现金及现金等价物期末余额 1.4 万亿日元;所有者归属持分比率升至 49.8%%,较前期末提升 11.9% 个百分点,资产负债结构明显优化。
下季度业绩展望
公司预计下个季度(10-12 月)营收可达 2.5 万亿日元,利润 2 万亿日元,归母净利润 1.36 万亿日元,环比大致持平。
相关阅读:
- 《中微公司 2026 年前三季度归母净利润 41.34 亿元,同比增长 241.31%》
- 《联发科 2026Q3 营业总收入同比增长 18.3%,归母净利润同比增长 10.6%》
- 《TEL 2027 财年上半年营收 1.67 万亿日元,同比增长 41.3%》
- 《英特尔 2026 财年第三财季归母净利润 33.2 亿美元,同比下降 18%》
- 《江波龙 2026 年前三季度归母净利润 143.22 亿元,同比增长 1909.68%》
- 《铠侠 2027 财年第一财季归母净利润 8421.65 亿日元,同比增长 4506.02%》
- 《铠侠 2025 财年年报净利润 5544.90 亿日元,同比增长 103.60%》
风险提示:本文内容由 AI 自动分析生成,仅供参考,不代表IT之家观点。如有出入请以证监会指定上市公司信息披露平台为准。本文内容不构成投资建议,如有投资者据此操作,风险自担,IT之家对此不承担任何责任。