Anthropic S-1 更新:营收增至 170 亿但算力利润率恶化
Anthropic 在 IPO 前夕更新的 S-1 文件显示,其季度营收达 170 亿美元,环比显著增长。然而,由于算力成本激增,运营亏损同步扩大,且算力业务利润率进一步恶化,凸显了头部 AI 实验室在规模化过程中面临的严峻经济挑战。
报道正文
围绕大型 AI 实验室的财务状况,一直笼罩着许多谜团。随着 Anthropic 逐步迈向 IPO,我们开始得到一些答案。特别是,该公司终于披露了更多关于算力经济性的细节,以及其飙升的收入中有多少被算力成本所吞噬。
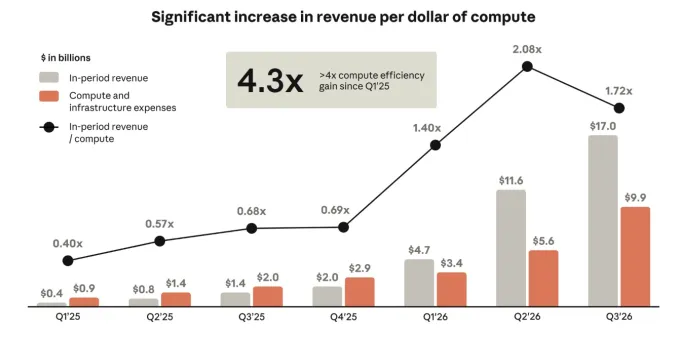
在 周一发布的一份新文件 中,Anthropic 公布的数据显示,其算力利润率实际上正在恶化。这份文件是对 上周发布的 S-1 文件 的更新——但此前那份文件的财务披露仅涵盖至今年 6 月 30 日,而新数据则额外延长了一个季度,披露了截至 9 月 30 日的业绩。总体而言,Anthropic 度过了一个不错的季度:营收达到 170 亿美元,较上一季度的 115 亿美元大幅增长,显示出强劲的增长势头。然而,营业亏损同时也扩大了,这在很大程度上归因于不断增长的算力成本。
审视算力利润率会让情况看起来更加糟糕。在新季度中,算力成本占到了公司营收的 58%,高于前一季度的 48%。在公司本可以通过展示利润率改善来赢得 IPO 投资者青睐的时刻,利润率却在下滑。
文件中的一张图表更清晰地展示了这一点,它追踪了公司在每花费一美元算力上所产生的营收。自 2025 年初以来,这一比率稳步增长,在上个季度达到略高于 2 倍的峰值,随后回落至 1.72 倍。
图片来源: Anthropic S-1 文件
许多迹象表明,这种算力利润率的转变可能只是短期波动,而非长期问题,但它仍然揭示了运营一家大型实验室业务的重要信息。为了跟上需求,Anthropic 该季度的算力账单飙升至 100 亿美元。正如文件所指出的,其中包括“50 亿美元的短期承诺算力,其当前成本显著高于我们在多年期承诺下采购的同类算力”。基本上,由于需求增长过快,Anthropic 不得不紧急抢购算力,这意味着必须支付更高的费率。
其中一些交易已经公开披露。Anthropic 一直在向 SpaceX 支付每月 12.5 亿美元的算力费用,此外还与 Nscale、Akamai 和 Volta 达成了数十亿美元的交易。用行业术语来说,这些属于“新云”(neocloud)而非超大规模云服务商(hyperscaler)——即规模较小、但能以更高价格提供更灵活算力协议的服务商。
由于此类交易,Anthropic 在第三季度的利润率有所恶化,且目前尚无迹象表明该公司能在短期内摆脱对这些交易的依赖。正如最新文件所述:“我们预计算力和基础设施支出将以绝对金额增长,并在可预见的未来继续成为我们最大的运营支出,因为随着与云服务提供商(CSP)多年期协议下更多承诺算力资源的到位,以及我们持续投入额外算力。”
var playerInstance_jwplayer_6aea14c31c6bc = jwplayer( "jwplayer_6aea14c31c6bc" ); playerInstance_jwplayer_6aea14c31c6bc.setup({ playlist: "https://cdn.jwplayer.com/v2/media/0aW2BgBE", }); Anthropic 仍在努力降低其算力成本。特别是,该公司大量谈及其在名为“Anthropic Direct”的项目下构建自有算力基础的努力。然而,鉴于需求增长如此迅速,这些努力无法跟上步伐,而新云服务商仍将是他们最好的选择。
从某种意义上说,这是“香槟问题”(即成功带来的烦恼)。只要收入以每季度近 50% 的速度增长,很少有投资者会担心高昂的算力成本——而当需求放缓时,投资者可能会因算力前景变得更加乐观而感到安慰。但这提醒人们,AI 实验室仍然多么依赖于数万亿美元的基础设施建设——以及它们在这一过程中面临多大的脆弱性。如果债券市场变得紧张或当地反对声浪加剧,很容易想象数据中心建设在未来一年内放缓。对于这两种风险,Anthropic 几乎无能为力,而任何一种情况都会使原本复杂的算力局面变得更加混乱。
与此同时,Anthropic 及其他实验室的未来将受制于算力价格。