Menlo Ventures 报告:2026 企业 AI 支出激增 5.4 倍
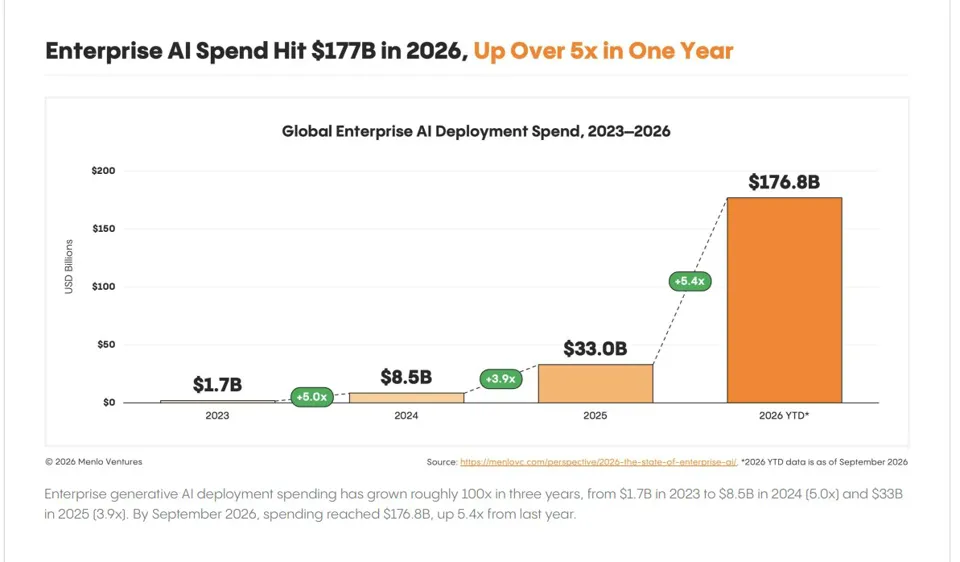
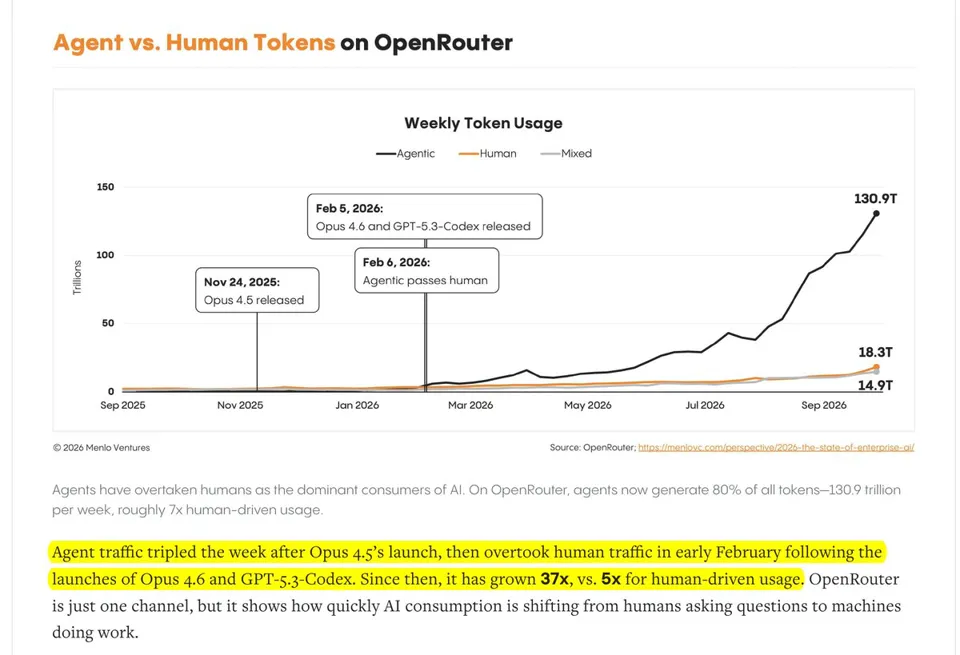
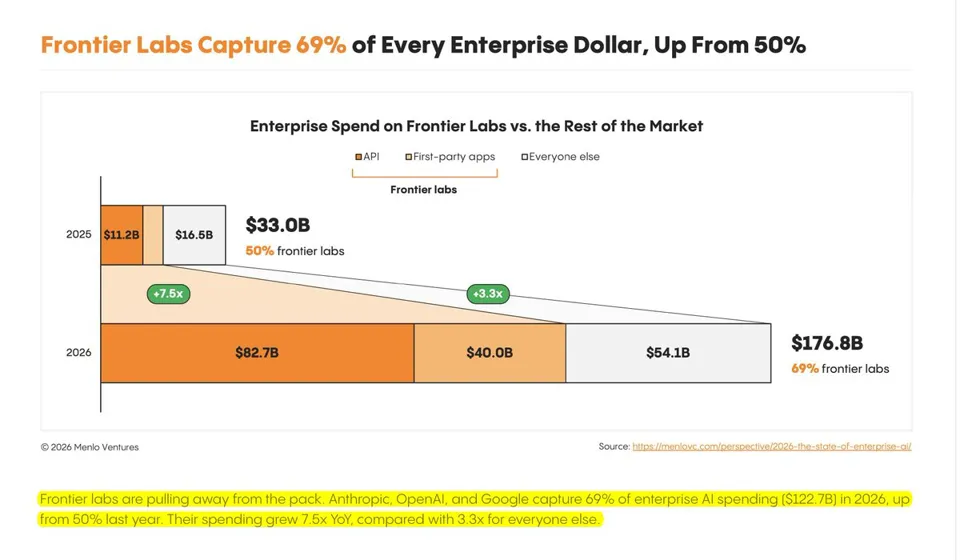
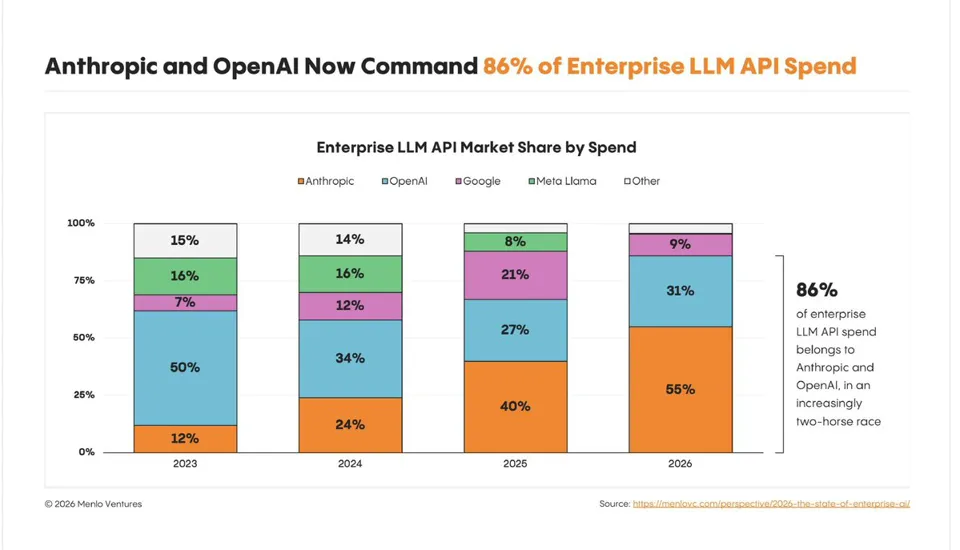
Menlo Ventures 最新报告显示,2026 年企业 AI 部署支出从 330 亿美元飙升至 1770 亿美元,增长 5.4 倍。智能体(Agent)流量首次超越人类流量并占据 80% 的 Token 消耗,成为主要驱动力。Anthropic、OpenAI 和 Google 合计占据 69% 的市场份额,其中 Anthropic 在企业 API 支出中的占比显著提升至 55%。
报道正文
Rohan Paul (@rohanpaul_ai) · 2026-11-03 21
@MenloVentures 发布了一项扎实的研究
《2026:企业 AI 现状》
企业 AI 部署支出从 2025 年的 330 亿美元飙升至 2026 年 9 月的 1770 亿美元,增长了 5.4 倍,超过了前一年 3.9 倍的增速,目前已相当于公有云收入的 30% 以上。
Agent(智能体)推动了这一增长:在 OpenRouter 上,Agent 流量于 2026 年 2 月超过人类流量,随后以 37 倍的速度增长(相比之下人类流量仅增长 5 倍),占据了 80% 的 Token 量,即每周 131 万亿个 Token。
企业的 AI 预算平均为 2025 年支出的 1.9 倍,但实际平均支出达到了 4.7 倍,因为并行运行的 Agent 使支出随工作量而非员工人数扩展;中位数仅为 2.2 倍,这意味着少数重度用户贡献了不成比例的大份额。
Anthropic、OpenAI 和 Google 占据了 69% 的部署资金,即 1230 亿美元,较之前的 50% 有所上升;Anthropic 在企业 API 支出中的份额从 40% 上升至 55%,OpenAI 从 27% 上升至 31%,而 Google 则从 21% 下降至 9%。
买家持续为能力付费:前沿模型(Frontier Models)的支出份额从 35% 上升至 63%,最受欢迎的模型也从 Claude Sonnet 4.5 和 GPT-5 转向价格更高的 Claude Opus 5.5 和 GPT-6 Astra。
企业在每花费 1 美元构建模型的同时,会在应用 AI 上花费 1.70 美元(分别为 1770 亿美元与 1025 亿美元),且仅 Anthropic 和 OpenAI 两家就估计占 AWS、Azure 和 Google Cloud 收入的 25% 以上。
编程和聊天机器人占据了 773 亿美元应用市场的 76%,这是因为编译器和测试使得 Agent 能够验证结果;编程领域达到 340 亿美元,其中 Claude Code 和 Codex 占据了 240 亿美元,即 70% 的份额。
开源模型处理了 19% 的 Token 量,较之前的 11% 有所上升,但仅占支出的 4%,因为其平均价格下降了 3.3 倍,降至每百万 Token 0.13 美元;中国模型占据了开源支出的 89%,其中 Kimi 以 61% 居首。
AI 正在扩大软件预算:55% 的增量 AI 支出来自新增预算,仅有 9%(即 126 亿美元)是从传统软件转移至 AI 原生供应商,这使得应用 SaaS 的增长率从 13% 缩减至 11%。
AI 原生提供商占据了应用支出的 77%,较之前的 63% 有所上升,并在编程领域占据 96% 的份额;但在 IT 和 HR 领域,现有厂商仍分别保持 91% 和 68% 的市场地位,因为在这些领域 AI 必须适配现有的记录系统(Systems of Record)。